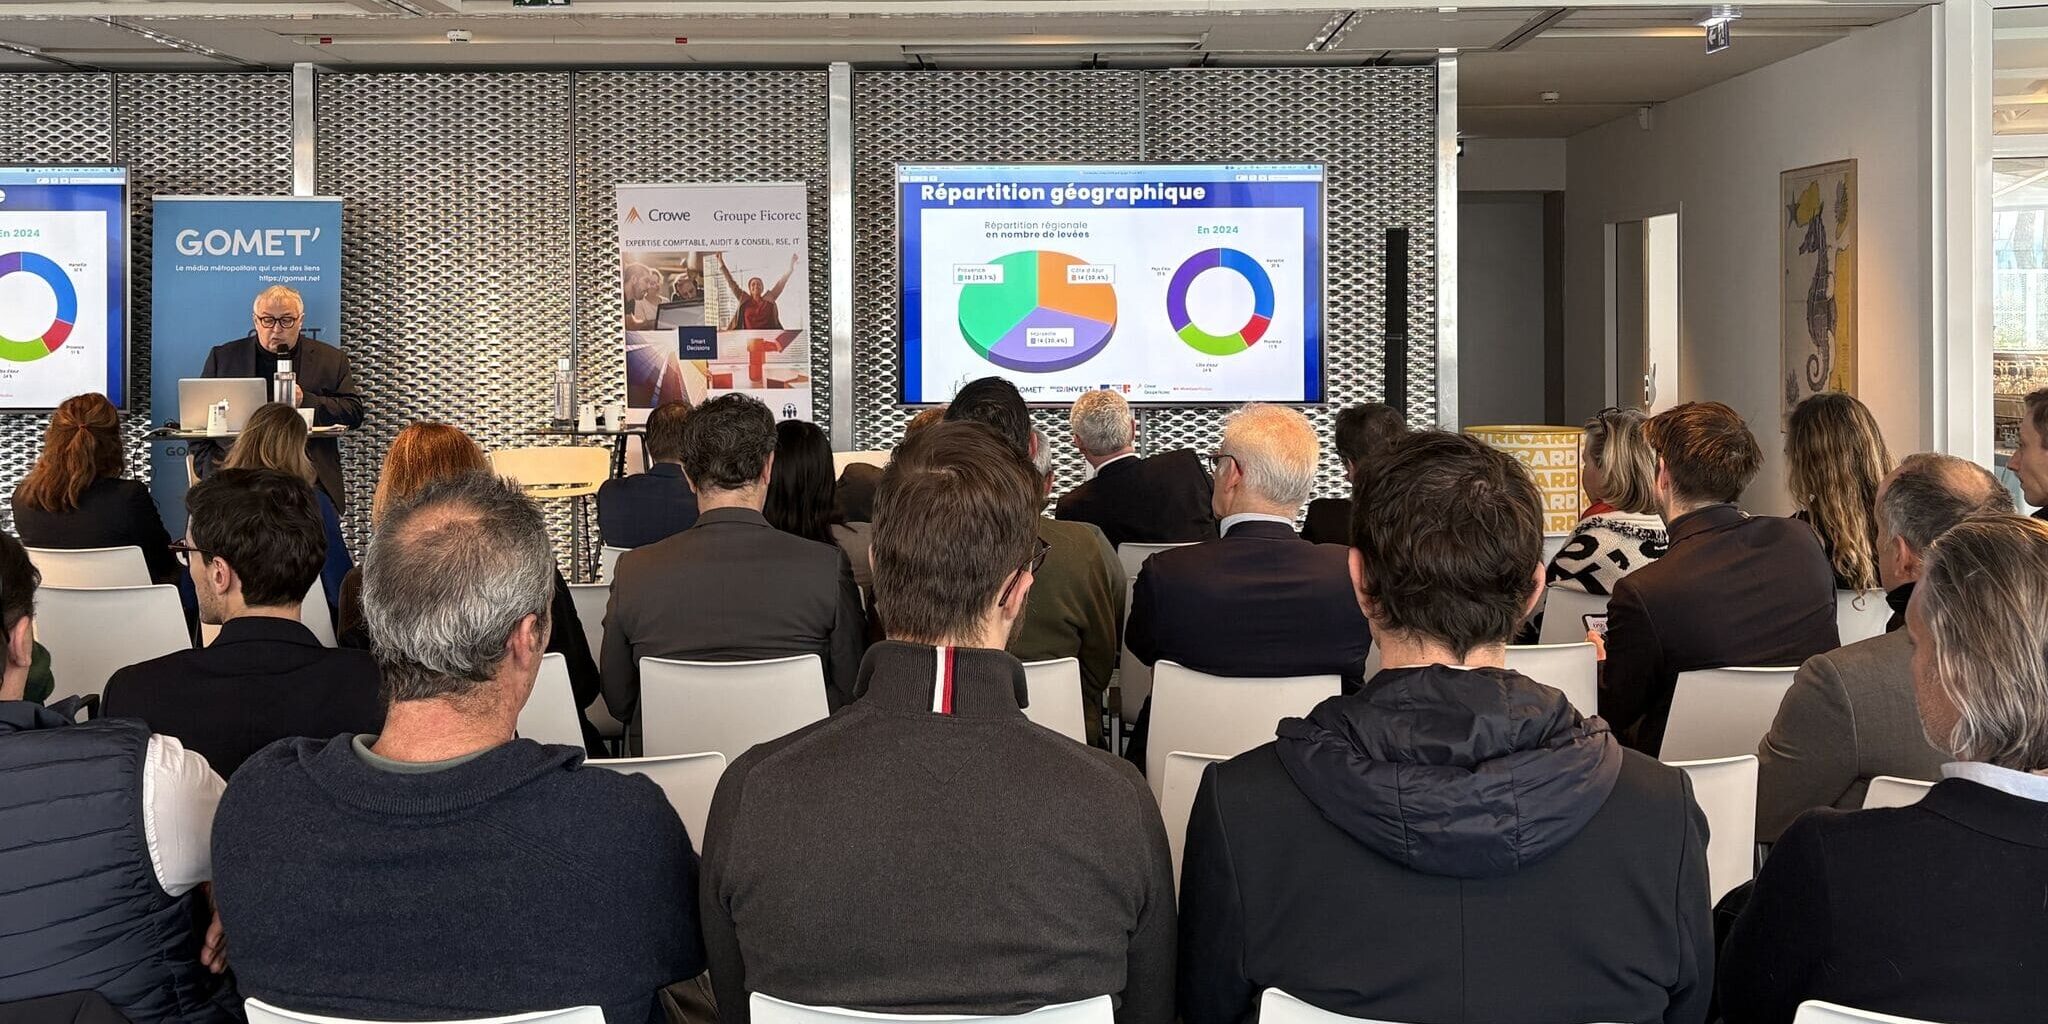
462 millions d’euros levés, 46 opérations recensées, un ticket moyen en hausse et une domination inédite des biotech. Les chiffres dévoilés vendredi 23 janvier par Gomet’Media et ses partenaires (RSI, Crowe Ficorec), à l’occasion de la présentation du baromètre 2025 des levées de fonds en Région Sud, confirment une réalité désormais bien installée : l’écosystème régional ne connaît ni effondrement ni emballement, mais s’inscrit dans une trajectoire de maturité assumée.
Après l’accélération post-Covid et l’irruption, ces dernières années, de nouveaux acteurs financiers, 2025 apparaît comme une année de clarification. Les capitaux sont toujours là, mais ils se concentrent sur des entreprises plus structurées, plus avancées, capables de démontrer une trajectoire industrielle crédible.
Un socle entrepreneurial et financier désormais bien installé…
Réunis à Marseille, au sommet de la tour La Marseillaise, investisseurs, dirigeants d’entreprises, experts financiers et juridiques ont ainsi livré une lecture lucide et pointue d’un marché régional plus exigeant, mais aussi plus solide.
Depuis deux ans, comme le montre l’analyse détaillée des chiffres, les montants levés oscillent autour de 200 millions d’euros par semestre, sans à-coups majeurs. Une régularité qui traduit l’existence d’un socle entrepreneurial et financier désormais bien installé.
… avec Marseille de retour au centre du jeu
L’un des enseignements majeurs de l’édition 2025 est le retour en force de Marseille. Longtemps pénalisée par des difficultés d’accès au foncier et par le départ de certaines entreprises industrielles vers d’autres territoires, la métropole concentre cette année 273 millions d’euros levés, soit la part la plus importante en valeur, à l’échelle régionale.
Si le nombre d’opérations reste, lui, relativement équilibré entre Marseille, la Provence et la Côte d’Azur, les tickets marseillais sont nettement plus élevés. Un rééquilibrage qui confirme le rôle de la métropole comme point d’ancrage des levées de fonds structurantes, notamment dans la santé, l’énergie et les projets industriels complexes.
Des entreprises plus âgées, des projets plus avancés
Autre évolution structurante : l’âge moyen des entreprises financées, qui atteint désormais 8,5 ans. Une donnée qui traduit un changement profond de logique dans l’allocation des capitaux. Pour Mathieu Capuano, expert comptable associé chez Crowe Ficorec et commissaire aux comptes, cette tendance est sans ambiguïté : « On est clairement sur un marché à deux vitesses. D’un côté, des entreprises qui ont déjà un marché, du chiffre d’affaires, une équipe structurée, parfois une dimension internationale. De l’autre, des projets plus jeunes qui peinent à accéder aux financements. »
Ce resserrement s’explique selon par un contexte macroéconomique plus tendu, mais aussi par une transformation des pratiques d’investissement : « La prime de risque a augmenté. Les investisseurs regardent beaucoup plus finement les modèles économiques, la gouvernance, la capacité d’exécution. La promesse seule ne suffit plus. »
Des tours de table plus lourds… et plus complexes
Cette montée en maturité se traduit par des levées de fonds plus importantes, mais aussi plus longues et plus sophistiquées. Les tours de table intègrent désormais un nombre croissant d’acteurs, mêlant fonds régionaux, investisseurs nationaux, business angels et family offices. « Il y a quelques années, une entreprise pouvait lever avec RSI, Bpifrance et un investisseur principal. Aujourd’hui, on se retrouve très souvent avec quatre, cinq, parfois six investisseurs autour de la table. Forcément, les négociations sont plus longues, les pactes plus complexes », observe encore Mathieu Capuano.
Les mécanismes de financement évoluent également : tranches conditionnées, financements relais, jalons opérationnels précis. « Ce n’est pas une mauvaise chose. Ça impose une discipline. Mais les dirigeants doivent intégrer cette réalité très tôt dans leur calendrier », complète-t-il.
Biotech : l’année de la bascule
Avec 168 millions d’euros levés, soit 26 % du total régional, les biotech signent une année record. Une progression spectaculaire par rapport à 2024, où le secteur ne représentait que 9 % des montants levés.
Un mouvement qui s’appuie sur un écosystème scientifique régional solide et sur une capacité croissante à attirer des investisseurs spécialisés, note encore Mathieu Capuono, qui souligne l’ampleur du phénomène : « Les biotech deviennent le premier secteur en valeur. On est sur des projets très capitalistiques et on espère surtout que ça va faire repartir durablement le nombre de levées pour 2026, 2027 et au-delà, puisque, finalement, ce sont souvent des entreprises qui sont très consommatrices de levées de fonds jusqu’à ce que le produit arrive à maturité et soit sur le marché. »
Family offices et business angels : un rôle devenu central
L’année 2025 marque également un tournant dans la typologie des investisseurs. Dix-neuf opérations intègrent des business angels, un niveau inédit à l’échelle régionale.
Pour Pierre Joubert, directeur général de Région Sud Investissement (RSI), cette évolution est structurante : « On n’a jamais eu autant d’investisseurs différents sur une même année, une telle dispersion des co-investisseurs. Et surtout, la part des investisseurs extérieurs à la région est tombée autour de 50 %, contre près de 80 % auparavant, un niveau que nous n’avions plus observé depuis 2019. Les investisseurs locaux prennent clairement plus de place, ce qui est très intéressant. »
Cette montée en puissance des family offices et des business angels modifie la dynamique des levées. « Cela ne signifie évidemment pas que la relation de confiance n’existe pas avec des investisseurs nationaux ou internationaux mais, clairement, ce sont des acteurs plus proches des entrepreneurs, souvent avec une logique d’abord patrimoniale, parfois plus souple que celle des fonds traditionnels », ajoute-t-il.
Tafalgie Therapeutics : financer la science sans brûler les étapes
Spin-off du CNRS, Tafalgie Therapeutics incarne cette nouvelle donne. La société développe une approche innovante contre la douleur, fondée sur une protéine endogène capable d’agir sur l’hyperexcitabilité neuronale. En 2025, elle a levé 15 millions d’euros, principalement auprès de business angels et de family offices. Un choix assumé par son co-fondateur, Eric Schettini : « Quand on est sur des projets scientifiques avec des calendriers longs et incertains, faire entrer trop tôt un fonds de capital-risque peut être très contraignant. Les family offices sont aujourd’hui très professionnels, très rapides, et surtout plus patients. »
Un positionnement qui reflète une tendance de fond : « Ils investissent de plus en plus en direct. Le private equity n’est plus réservé aux fonds », note-il très justement.
Bitstack : lever à l’international pour changer d’échelle
Autre illustration de la diversité des trajectoires régionales, Bitstack se distingue par une levée de 15 millions de dollars en série A, réalisée majoritairement auprès d’investisseurs étrangers. Spécialisée dans l’épargne en bitcoin, la fintech marseillaise revendique aujourd’hui plus de 300 000 utilisateurs et près de 300 millions d’euros épargnés via sa plateforme.
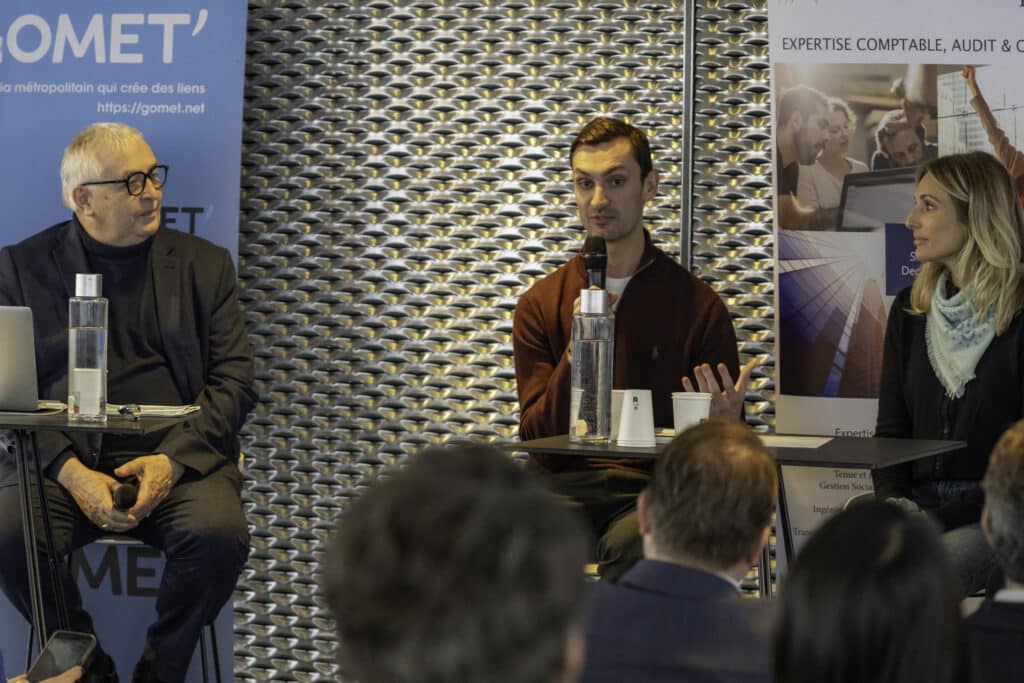
Pour son CEO Alexandre Roubaud, ce choix d’un financement international s’imposait : « Sur des sujets comme la crypto, le capital est encore difficile à trouver en France. À l’international, les investisseurs comprennent mieux notre modèle et notre ambition. » Une stratégie assumée, qui illustre la capacité de certaines entreprises régionales à se projeter directement sur un marché européen, voire mondial, sans passer par les circuits traditionnels français.
Énergie et hydrogène : des projets lourds, des paris de long terme
Avec près de 20 % des levées, le secteur de l’énergie reste un pilier du financement régional. Hydrogène, décarbonation industrielle, nouvelles infrastructures : les projets sont lourds, longs et fortement capitalistiques.
Chloé Zaied, fondatrice de Hynova, premier chantier naval à produire des bateaux à propulsion électro-hydrogène, et, tout récemment, Pump’Hy, une plateforme SaaS de gestion de l’avitaillement en hydrogène pour l’industrie portuaire, en résume tout le paradoxe : « Sans infrastructures, il n’y a pas d’usages. C’est parce qu’on a d’abord installé des bornes électriques partout que la mobilité électrique est, aujourd’hui, tellement banalisée. C’est ce que l’on fait, c’est ce que l’on ambitionne de mettre en place, avec l’hydrogène. Mais personne ne veut financer les infrastructures en premier. La première station hydrogène, c’est nous qui allons devoir la payer. »
Une réalité qui oblige souvent les entrepreneurs à inventer des montages hybrides, associant investisseurs privés, acteurs publics et grands partenaires industriels. « Avec Pump’Hy, on en est aujourd’hui encore au début, à tracer la feuille de route, indique Chloé Zaied. L’objectif, c’est de créer une solution énergétique qui permet de décarboner le secteur portuaire, avec l’ambition de devenir un opérateur qui est en pole-position sur ces sujets-là au niveau national et très rapidement au niveau international. »
Levées de fonds : la rigueur juridique comme facteur de crédibilité
Dans un contexte de tours de table de plus en plus éclatés, Valérie Foudriat-Fernandez, avocate spécialisée au sein du cabinet Altaïr, appelle les dirigeants à une vigilance accrue. « La multiplication des investisseurs impose une structuration juridique irréprochable. On ne peut plus improviser une levée de fonds. » Elle insiste sur des fondamentaux souvent négligés : « Comptes déposés, bénéficiaires effectifs déclarés, propriété intellectuelle sécurisée, gouvernance claire : ce sont des prérequis. Trop d’entreprises arrivent encore mal préparées. »
Elle alerte enfin sur la coexistence de profils d’investisseurs différents : « Les business angels et les family offices ont une logique patrimoniale, très différente de celle des VC (Venture capital, ndlr). Mixer les deux nécessite une grande clarté sur les règles du jeu. »
La transition écologique à l’épreuve de la maturité
Enfin, Anne-Claire Picchiottino, représentante d’Andera Partners et directrice de participations du fonds Terra Nea, a apporté un éclairage stratégique sur l’évolution des greentech. « Terra Nea est un fonds première génération, né à l’initiative de la Région, pour accompagner la transition écologique : énergie, mobilité décarbonée, décarbonation de l’industrie », rappelle-t-elle.
Et d’analyser sans détour le ralentissement observé dans certaines filières : « On arrive clairement à la fin d’un cycle. Les politiques publiques ont massivement soutenu les renouvelables, en particulier le solaire, dont le coût de production a été divisé par plus de quinze en quinze ans. Aujourd’hui, la question n’est plus celle du soutien, mais celle de la viabilité économique. »
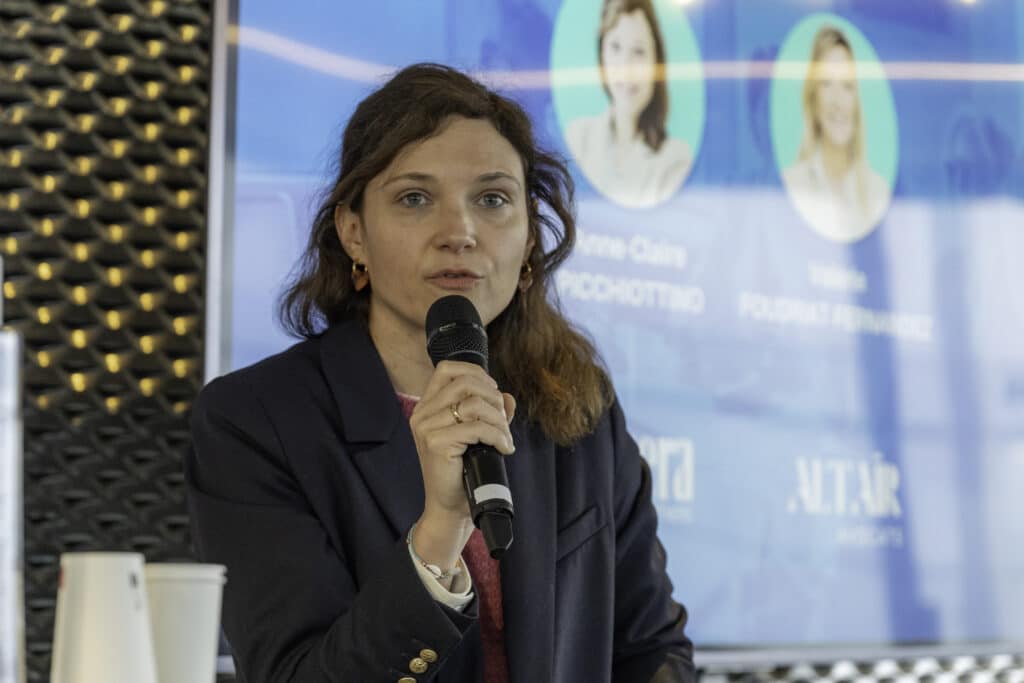
Les projets qui résistent sont ceux qui ont anticipé cette bascule : « Les modèles comme le solar-as-a-service, qui répondent à des besoins concrets et solvables, continuent d’attirer les investisseurs », note-elle, alors que son fonds est engagé sur deux levées de fonds majeurs, SunLib (25 M€) mi-janvier et celle à venir d’Eranova à Port-Saint-Louis-du-Rhône.
Une région plus sélective, mais plus solide
Une autre manière d’illustrer que la Région Sud est entrée dans un nouvel âge du financement. Moins d’euphorie, plus d’exigence. Moins de promesses, plus de preuves. Comme le résume Mathieu Capuano, de manière très pertinente : « On projette davantage, mais avec des jalons contraignants. »
Une discipline nouvelle qui pourrait bien constituer, à long terme, le socle d’un écosystème encore plus résilient et plus durable.
Liens utiles :
> Baromètre 2025 des levées de fonds en région sud : la bonne surprise
> L’intelligence artificielle sauve les chiffres 2025 de levées de fonds au plan national
> Levées de fonds au 1er semestre 2025 : la région Sud renverse la morosité nationale
> Notre dossier d’actualités consacré aux levées de fonds en région Sud