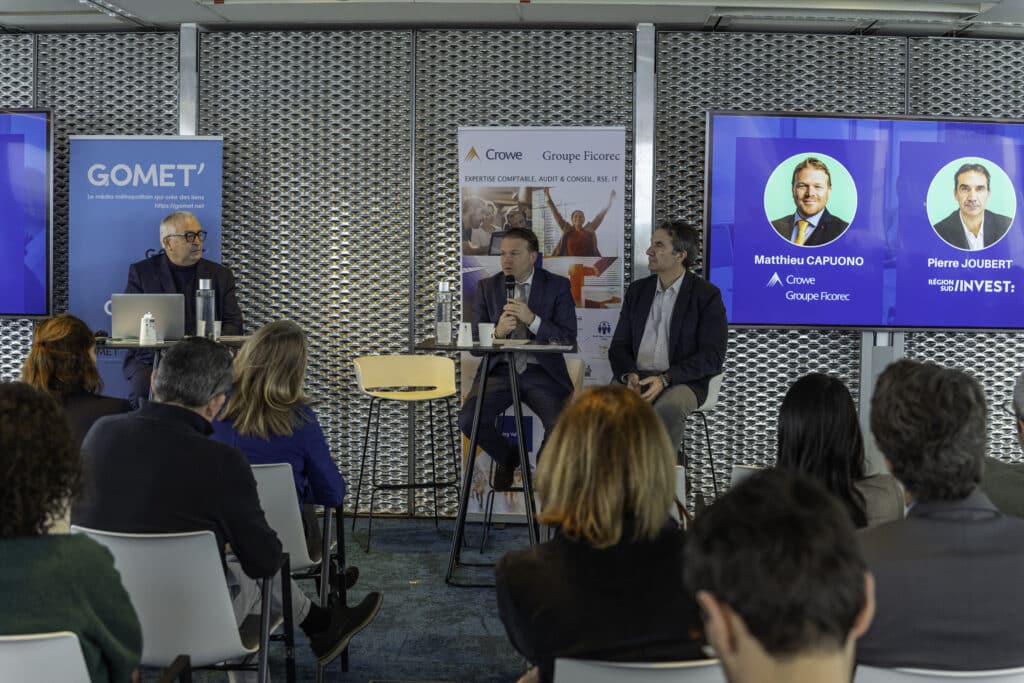
Expert comptable associé du cabinet d’expertise, d’audit et de conseil Crowe Ficorec, et commissaire aux comptes, Matthieu Capuono livre son analyse des résultats 2025 du baromètre régional des levées de fonds révélé par Gomet’ le 23 janvier au Sky Center de la tour La Marseillaise.
La première observation que l’on peut formuler, au regard des chiffres publiés pour l’année 2025, est l’installation très nette d’un marché à deux vitesses. D’un côté, on constate des montants de levées de fonds et des enveloppes globales de plus en plus importants. De l’autre, une sélectivité accrue, perceptible depuis déjà plusieurs exercices, avec une concentration des capitaux sur des dossiers plus matures, plus solides et plus structurés.
Nous sommes clairement en train de franchir un point de bascule. On passe progressivement de programmes essentiellement early stage, très orientés start-up, pour s’orienter vers des entreprises qui disposent déjà d’un marché identifié, de débouchés commerciaux, de chiffre d’affaires, et surtout d’une preuve de concept établie. Ces entreprises lèvent désormais des montants plus significatifs, pour aller plus vite ou plus loin.
« Une différence très marquée entre le marché national et le marché régional »
On observe par ailleurs une différence très marquée entre le marché national et le marché régional. Paris joue aujourd’hui un véritable rôle d’aspirateur, en particulier sur les thématiques liées à l’intelligence artificielle, avec des annonces de levées à 7-9 milliards d’euros. Dès qu’un projet intègre une dimension IA, les montants levés augmentent mécaniquement.
À l’échelle locale, en revanche, on assiste à un recentrage sur des thématiques plus ciblées, avec de fortes déclinaisons sectorielles. La biotech en est une bonne illustration. Le nombre de levées y progresse par rapport à 2024, qui avait constitué une année basse. Mais l’élément le plus encourageant réside dans le nombre d’entreprises sorties, qui permet d’envisager une dynamique plus durable sur 2026, 2027 et 2028. La biotech demeure en effet un secteur très consommateur de capitaux, souvent jusqu’à la mise effective du produit sur le marché.
On constate également une véritable résilience, voire une affirmation, du secteur de l’énergie. Là où l’on parlait auparavant essentiellement de photovoltaïque et, dans une moindre mesure, d’éolien, on constate aujourd’hui que les projets sont beaucoup plus diversifiés et structurés. Ils concernent toujours le photovoltaïque, bien sûr, mais aussi le nucléaire, avec notamment des acteurs comme Hexana, ainsi que la décarbonation, à travers des projets tels que GravitHy. Le développement de la zone Fos–Étang de Berre permet d’espérer une poursuite de cette dynamique. Très encourageant aussi, le secteur de la santé revient de manière très marquée dans les opérations de financement.
À l’échelle nationale, les secteurs du logiciel, de la tech, de la green tech et des life sciences continuent de s’installer, mais dans un environnement devenu beaucoup plus exigeant. Les valorisations ont évolué. On l’observait déjà l’an dernier et au premier semestre 2025, avec une nette diminution de l’euphorie et une rationalisation accrue, tant sur les niveaux de valorisation que sur les conditions des échanges et les exigences des investisseurs.
« Une complexification croissante et un allongement des opérations »
Un autre élément structurant concerne l’évolution de l’écosystème d’investissement. On compte aujourd’hui 19 business angels investisseurs, avec quinze interventions récurrentes de Région Sud Investissement sur les tours de table. Le nombre d’opérateurs présents sur le territoire augmente, ce qui constitue une excellente nouvelle en matière d’attractivité. Mais cette densification traduit également une évolution de l’appétence au risque et une complexification croissante des opérations de financement.
Il y a encore quelques années, une entreprise se finançait généralement avec RSI, Bpifrance et un investisseur complémentaire. Aujourd’hui, ce sont souvent deux, trois, quatre, voire cinq investisseurs qui entrent simultanément au capital. Cette multiplication des acteurs allonge mécaniquement les délais de closing. Les deals mettent plus de temps à aboutir, les bridges également, et les entreprises doivent désormais intégrer pleinement ces délais dans leur cycle de financement.
Globalement, donc, en Provence-Alpes-Côte d’Azur, le bilan s’établit à 462 millions d’euros levés pour 46 opérations. Le nombre d’opérations est stable, mais les montants augmentent sensiblement. Cela traduit la volonté des entreprises de porter des projets plus ambitieux, plus structurants et plus impactants, nécessitant des enveloppes financières plus importantes pour atteindre leurs objectifs.
« Les capitaux se concentrent davantage sur des dossiers perçus comme robustes »
Le contexte géopolitique a également sensiblement modifié les choix et les comportements des investisseurs. On évoque souvent une aversion accrue au risque. Ce qui est certain, c’est que la prime de risque augmente. Les comités d’investissement sont plus sélectifs et les capitaux se concentrent davantage sur des dossiers perçus comme robustes. On observe parallèlement moins petites structures : les entreprises arrivent plutôt avec des projets déjà structurés, une vision industrielle affirmée et une ambition clairement nationale, voire internationale.
Dans le même temps, certains secteurs demeurent encore peu représentés localement, notamment la défense ou la space tech, aujourd’hui davantage portées par les Alpes-Maritimes que par Marseille ou, plus largement, par la région Sud.
Au final, le panorama des levées de fonds reflète assez fidèlement les caractéristiques du territoire. On retrouve la santé, l’énergie, un peu d’agri, mais encore peu de très grosses levées dans l’intelligence artificielle. Il existe pourtant un potentiel réel autour de Marseille et de la Provence, notamment avec les data centers, pour structurer à terme un écosystème de cloud et d’IA souverains. À ce stade, ces acteurs restent toutefois encore peu visibles.
On peut citer de beaux exemples dans les plateformes de trading, comme Bitstack, mais ces acteurs se financent davantage via des fonds privés ou ou de la dette bancaire que par de nouvelles levées de fonds.
« Les incertitudes fiscales, réglementaires et internationales ont renforcé la prudence des investisseurs »
La baisse des petits tickets et la montée en puissance de levées plus importantes s’expliquent également par les incertitudes budgétaires. Malgré la résilience remarquable des chefs d’entreprise, et des indicateurs qui restent globalement positifs, les incertitudes fiscales, réglementaires et internationales ont renforcé la prudence des investisseurs. Les tickets sont désormais conditionnés à des jalons précis. On voit apparaître de plus en plus de KPI, avec des mécanismes d’earn-out et de bridges déclenchés à l’atteinte de seuils clairement définis. Ce cadre est plus contraignant, mais il offre aussi une meilleure lisibilité et une trajectoire plus claire pour les entreprises.
La syndication progresse également pour s’inscrire petit à petit dans une tendance de fond. De plus en plus de levées de fonds se font en multi-leveurs et rendent les opérations plus complexes avec des délais qui augmentent. On assiste à une dilution du risque qui nécessite de la structuration juridique supérieure. Enfin, les messages parfois contradictoires sur les aides publiques — CIR, CII, fiscalité — ont alimenté les interrogations des entreprises et des investisseurs. Ces allers-retours ont pesé sur les décisions d’investissement.
« La France demeure indéniablement un territoire d’avenir et d’investissement »
Le point positif, et je le dis presque comme une incantation, c’est qu’à l’échelle européenne, la France reste un très bon marché. Malgré les incertitudes, elle demeure attractive, notamment pour les investisseurs étrangers. Les projets sont solides, bien construits, avec un fort potentiel de croissance. Les entreprises françaises qui vont chercher des fonds à l’étranger portent en général de beaux projets, et la perception extérieure reste très positive.
L’accompagnement par les incubateurs dans les premières phases constitue, par exemple, un atout considérable pour sécuriser les projets, structurer les trajectoires et accélérer la performance des entreprises. La France demeure indéniablement un territoire d’avenir et d’investissement.
Mathieu Capuono
Expert comptable associé chez Crowe Ficorec
Liens utiles :
> Région Sud : des levées de fonds solides dans un marché toujours sous tension
> Levées de fonds 2025: « Une grande diversité des secteurs et investisseurs » (P. Joubert, RSI)
> Levées de fonds : les points de vigilance de Valérie Foudriat-Fernandez (Altaïr Avocats)
> Notre dossier consacré aux levées de fonds en région Sud