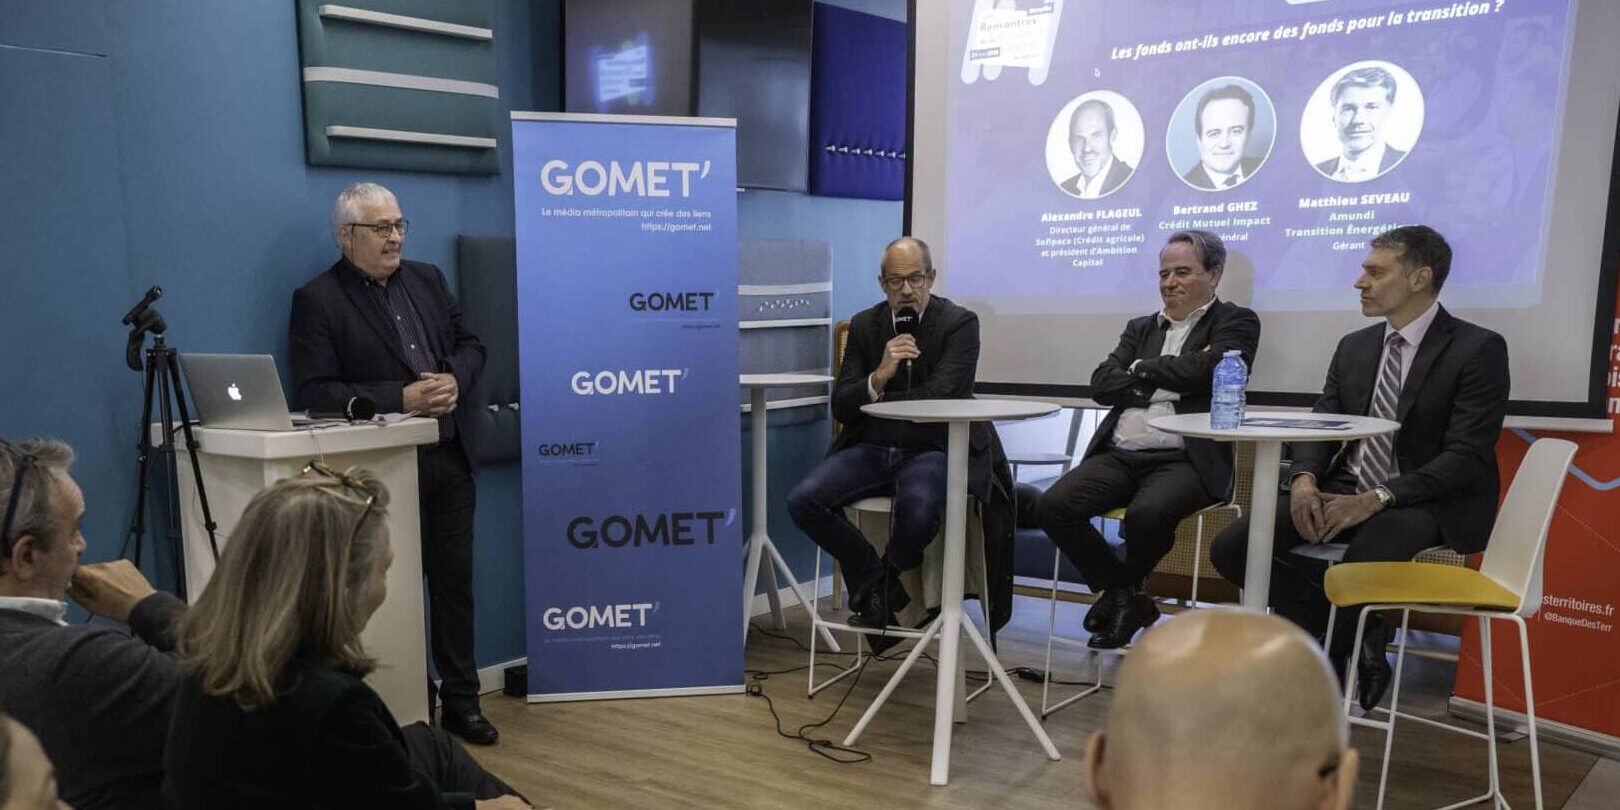
La transition écologique, oui, mais comment ? Dans le contexte actuel, une évidence s’impose : la transition ne se fera pas sans capitaux. Des fonds pour adapter les structures, financer l’innovation, soutenir les stratégies RSE, accompagner les entreprises fragilisées, déployer les infrastructures énergétiques, protéger les territoires… Alors une question surgit : les fonds d’investissement ont-ils encore les moyens – et la volonté – de financer cette transformation ? C’est précisément le sujet de la table ronde « Les fonds ont-ils encore des fonds pour la transition ? », qui s’est tenue lors de la 3e édition des Rencontres de la Finance Verte organisées par Gomet’ et ses partenaires.
« Beaucoup de fonds » pour les « entreprises éligibles à la taxonomie européenne »
« Nous, des fonds… on en a beaucoup », ouvre Bertrand Ghez, directeur général adjoint de Crédit Mutuel Impact. Lequel commence par expliquer que la banque mutualiste a fait un choix depuis trois ans : consacrer 15% de ses résultats consolidés à un « dividende sociétal », dont 50% alimente le fonds « Révolution environnementale et solidaire ». Chaque année, ce fonds evergreen dispose ainsi de 300 à 350 M€, et vient de franchir le milliard d’euros sous gestion.
Ce caractère evergreen change tout, souligne-t-il : « Par rapport aux différents acteurs du métier qui, eux, au bout de cinq, six ou sept ans, veulent sortir, nous, on n’a pas ce problème-là, on peut accompagner les projets dans le temps ». Un principe simple mais souvent oublié : la transition ne peut pas se financer avec une vision court-termiste. Ainsi, le Crédit Mutuel Impact peut suivre une entreprise sur une décennie ou plus, un délai un peu plus raisonnable à l’échelle des transitions écologiques.
« Nous investissons que dans des entreprises qui sont éligibles avec la taxonomie européenne. Notre objectif, c’est l’impact », poursuit-il. Pas de zones grises, pas de compromis sur la cohérence, pas d’investissement “vert” qui ne produirait pas d’impact mesurable, insiste Bertrand Ghez. Les projets financés sont exigeants et souvent complexes : adaptation au recul du trait de côte, innovations en énergie bas carbone, recherche en fusion nucléaire ou encore réinvention de modèles industriels voués à s’inscrire dans un cadre climatique strict.
« Il faut accepter la lenteur des transformations profondes »
La vision du temps long est aussi partagé du côté d’Amundi. « Les levées de fonds prennent désormais deux à trois ans. Pour les projets greenfield, c’est sept à huit ans de développement avant d’arriver à un impact réel », souligne Matthieu Seveau, gérant spécialisé dans la transition énergétique. Les infrastructures énergétiques, les parcs renouvelables, les systèmes de mobilité durable ou les grands projets territoriaux exigent des phases d’études, d’autorisations et de construction qui s’étalent sur plusieurs années. « Il faut accepter la lenteur des transformations profondes. Une infrastructure énergétique ne se construit pas en six mois », insiste-t-il.
Malgré la forte demande, Mathieu Seveau confirme : les moyens existent. « Il y a encore énormément d’appétit pour investir dans la transition. Les levées de fonds sont plus longues, plus sélectives, mais il y a encore de l’appétit et tant mieux, parce qu’il y a des montants colossaux à investir pour y répondre. » Amundi intervient sur toute la chaîne : éolien, solaire, efficacité énergétique, mobilité électrique, mais aussi investissements corporate, avec des tickets allant de 20 à 60 M€, explique-t-il. Le fonds Transition Énergétique d’Amundi, un fonds d’infrastructure equity spécifiquement dédié à la décarbonation, est géré par une équipe d’une quinzaine de personnes à Paris et s’appuie sur un fort ancrage territorial via plusieurs fonds régionaux, dont celui de la Caisse Régionale Provence.
« La formule magique c’est d’être le plus diversifié possible au sein de l’introduction énergétique », analyse Matthieu Seveau. Et pour les entreprises en croissance confrontées à un contexte complexe, il est clair que les investisseurs se montrent plus rigoureux mais toujours présents : « Il y a un besoin incessant de fonds. Heureusement, les acteurs sont là et de nombreuses entreprises réussissent encore à lever. »
Selon lui, le « vrai temps mort » vient avant tout des incertitudes politiques et réglementaires, qui allongent significativement les phases de développement et compliquent l’obtention des permis et autorisations nécessaires.
« 29 milliards d’euros levés sur les douze derniers mois »
Enfin, Alexandre Flageul, directeur général de Sofipaca (Crédit Agricole) et président d’Ambition capital, met en perspective, chiffres de France Invest à l’apui : « 29 milliards d’euros. C’est le montant levé par les fonds d’investissement sur les 12 derniers mois en France. Dix ans plus tôt, on était à 10 milliards. »
Les capitaux sont là, mais ils ne se déploient plus de la même manière, explique-t-il : « S’il y a autant d’argent, c’est parce qu’il y a du rendement. Il ne faut pas opposer finance et transition : aujourd’hui, la stratégie RSE est indispensable à la performance. Aujourd’hui il est impensable d’investir dans une entreprise qui n’a pas de stratégie RSE. » Et d’iIlustrer : « Volkswagen n’a pas su s’adapter à temps : restructurations, cours de bourse en chute. À l’inverse, Tesla a multiplié sa valeur par trois. La sanction est immédiate pour ceux qui ne s’adaptent pas. »
Il décrit également la spécificité de Fipaca : « Nous avons des fonds à impact avec une spécialisation sur les entreprises qui contribuent à la baisse du bilan carbone. » Et sur l’horizon d’investissement : « Nous voulons rester au capital pour garantir l’impact, même si la rentabilité ne se fait pas immédiatement. Il faut parfois trois, quatre, cinq années avant de voir un retour positif, mais nous avons le temps pour que ça vienne. »
Enfin, il met en avant la solidité du groupe mutualiste : « Derrière tout cela, il y a une vraie vision, grâce aux fonds propres d’un groupe mutuiste. Cela nous permet d’assumer des projets longs et risqués dans la transition énergétique. »
En d’autres termes, les capitaux existent, ils sont disponibles, ils augmentent même d’année en année. Ce qui compte désormais, c’est la vision, la cohérence, l’engagement des dirigeants, la qualité des projets, la rigueur des analyses et la patience nécessaire pour transformer l’économie réelle. L’argent ne suffit pas, il doit être orienté, structuré et aligné sur une stratégie claire. Comme le résume Bertrand Ghez : « L’argent est un levier. La transition dépend surtout de ce que l’on décide d’en faire. »
Liens utiles
> Comment la finance verte continue de tenir le cap malgré le fort « backlash » écologique
> 3es Rencontres de la finance verte : des partenaires ambitieux, audacieux et solidaires
> 3es Rencontres de la finance verte : l’humain et… l’IA au coeur de la bataille
> Finance verte : « Nous sommes en phase d’accélération » (Jérôme Vuillemot, CAAP)
> Finance verte : la simplification peut inciter les entreprises (Sébastien Mollin, CIC)