
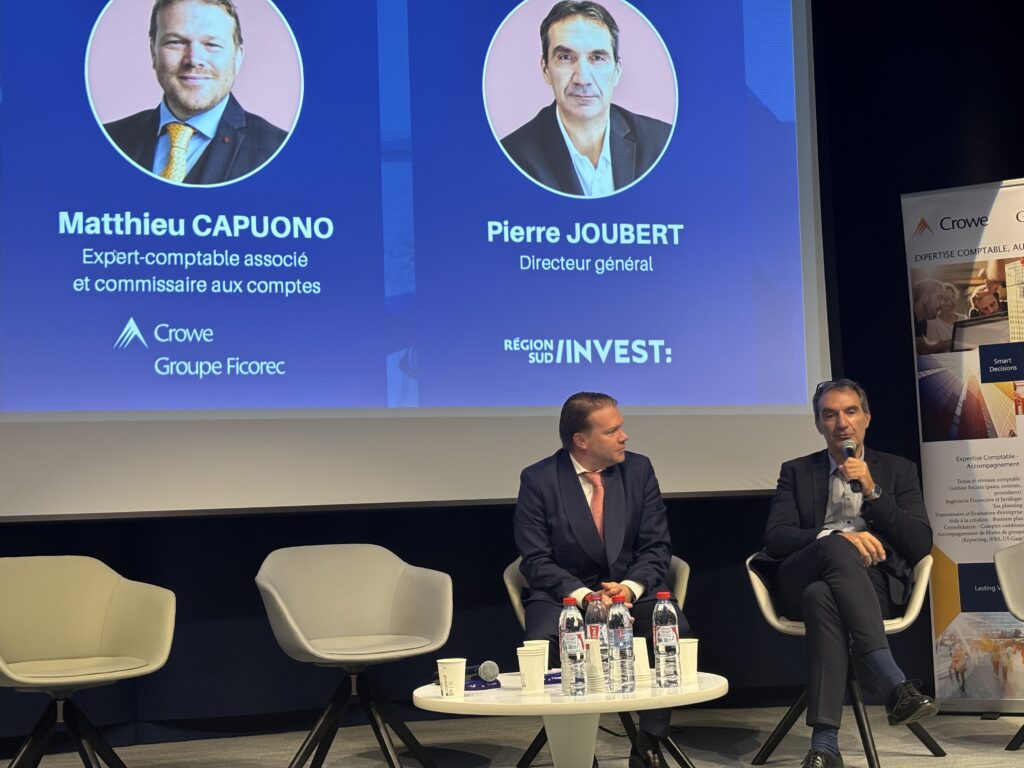
Lors de la révélation du baromètre régional des levées de fonds Gomet’ – RSI – Crowe Ficorec, le 2 septembre dernier, Pierre Joubert, le directeur général du fonds Région sud Invest a livré son analyse des chiffres présentés ce jour-là au siège de la Banque Populaire Méditerranée. Extraits.
Depuis quelques années, une grosse opération en particulier soutient fortement les montants globaux levés, « une sorte d’arbre qui cache la Forêt », au point de masquer une réalité plus contrastée. Sans cette levée majeure, nous serions confrontés à une baisse plus nette des financements.
Cette situation se retrouve dans de nombreux secteurs d’activité, y compris ceux que nous suivons au sein de Région Sud Investissement. Certains domaines continuent de bien se porter et donnent lieu à des levées importantes. C’est notamment le cas de sociétés déjà bien établies, qui réalisent des tours de table successifs auprès de leurs investisseurs historiques.
En revanche, la situation est beaucoup plus compliquée pour les startups. C’est d’ailleurs ce que révèle le baromètre. Plusieurs phénomènes expliquent cette évolution. Tout d’abord, les startups constituent par nature une classe d’actifs risquée. Lorsque les taux d’intérêt augmentent, l’argument d’une rentabilité potentiellement supérieure perd de son attractivité. Les investisseurs qui alimentent les fonds de capital-risque réduisent alors leur exposition à ce type de placement.
Par ailleurs, le contexte de marché est moins favorable. France Invest avait notamment évoqué, lors de son déplacement à Marseille en mars dernier, le développement des fonds secondaires. Ces mécanismes apportent de la liquidité entre fonds gérés par une même société de gestion, mais cela genère un marché globalement moins liquide et donc moins attractif.Et par effet rebond, n’engendre pas de velléités de créer de nouveaux fonds.
Il faut également reconnaître que les attentes des investisseurs ont profondément évolué. Sans parler d’une bulle qui aurait éclaté, on constate un changement significatif dans la manière d’évaluer les entreprises. Les investisseurs demandent désormais davantage de résultats concrets. Les startups qui se présentent essentiellement avec un projet ou une présentation théorique rencontrent plus de difficultés qu’auparavant. Là où les investisseurs se disputaient autrefois certains dossiers, ils exigent aujourd’hui des preuves de traction commerciale, du chiffre d’affaires et des réalisations tangibles.
Cette évolution, que nous évoquions déjà dans les précédents baromètres, est désormais pleinement visible sur le terrain. Le marché des startups s’est clairement tendu. Cela se traduit notamment par une difficulté croissante à réunir des tours de table complets et à trouver des co-investisseurs.
Certains secteurs échappent toutefois à cette tendance. Dans la défense, par exemple, les co-investisseurs sont relativement faciles à mobiliser. C’est également le cas dans la santé, où de grands investisseurs spécialisés restent présents. En revanche, pour des secteurs « plus traditionnels », la recherche de partenaires financiers devient souvent longue et complexe.
Le flux de dossiers que nous recevons reste important et relativement stable par rapport aux années précédentes. En revanche, de nombreux projets demeurent longtemps en attente faute de co-investisseurs. Les équipes continuent d’analyser les dossiers et d’en suivre l’évolution, mais les avancées sont parfois limitées simplement parce que les conditions de marché ralentissent les prises de décision.
Nous avons néanmoins réalisé plusieurs opérations importantes récemment. Deux communiqués de presse doivent d’ailleurs être publiés aujourd’hui. Nous investissons notamment pour la troisième fois dans la société Provepharm, une aventure entrepreneuriale et humaine dont nous sommes particulièrement fiers.
Nous accompagnons également une entreprise dont le siège est situé en Bretagne mais qui dispose d’une activité significative à Aix-en-Provence. Cette société développe notamment des solutions de lutte biologique contre les insectes nuisibles dans les cultures d’oliviers. Son rapprochement avec un acteur industriel plus mature constitue une étape importante qui devrait faciliter son accès au marché et accélérer son développement.
Ces exemples montrent que, malgré un environnement plus exigeant, de belles opérations continuent d’émerger et que les entreprises les plus solides parviennent encore à convaincre les investisseurs.
Depuis quelques années, une grosse opération en particulier soutient fortement les montants globaux levés, « une sorte d’arbre qui cache la Forêt », au point de masquer une réalité plus contrastée. Sans cette levée majeure, nous serions confrontés à une baisse plus nette des financements.
Cette situation se retrouve dans de nombreux secteurs d’activité, y compris ceux que nous suivons au sein de Région Sud Investissement. Certains domaines continuent de bien se porter et donnent lieu à des levées importantes. C’est notamment le cas de sociétés déjà bien établies, qui réalisent des tours de table successifs auprès de leurs investisseurs historiques.
Une situation compliquée pour les start-up
En revanche, la situation est beaucoup plus compliquée pour les startups. C’est d’ailleurs ce que révèle le baromètre. Plusieurs phénomènes expliquent cette évolution. Tout d’abord, les startups constituent par nature une classe d’actifs risquée. Lorsque les taux d’intérêt augmentent, l’argument d’une rentabilité potentiellement supérieure perd de son attractivité. Les investisseurs qui alimentent les fonds de capital-risque réduisent alors leur exposition à ce type de placement.
Par ailleurs, le contexte de marché est moins favorable. France Invest avait notamment évoqué, lors de son déplacement à Marseille en mars dernier, le développement des fonds secondaires. Ces mécanismes apportent de la liquidité entre fonds gérés par une même société de gestion, mais cela genère un marché globalement moins liquide et donc moins attractif.Et par effet rebond, n’engendre pas de velléités de créer de nouveaux fonds.
Il faut également reconnaître que les attentes des investisseurs ont profondément évolué. Sans parler d’une bulle qui aurait éclaté, on constate un changement significatif dans la manière d’évaluer les entreprises. Les investisseurs demandent désormais davantage de résultats concrets. Les startups qui se présentent essentiellement avec un projet ou une présentation théorique rencontrent plus de difficultés qu’auparavant. Là où les investisseurs se disputaient autrefois certains dossiers, ils exigent aujourd’hui des preuves de traction commerciale, du chiffre d’affaires et des réalisations tangibles.
Cette évolution, que nous évoquions déjà dans les précédents baromètres, est désormais pleinement visible sur le terrain. Le marché des startups s’est clairement tendu. Cela se traduit notamment par une difficulté croissante à réunir des tours de table complets et à trouver des co-investisseurs.
Certains secteurs échappent toutefois à cette tendance. Dans la défense, par exemple, les co-investisseurs sont relativement faciles à mobiliser. C’est également le cas dans la santé, où de grands investisseurs spécialisés restent présents. En revanche, pour des secteurs « plus traditionnels », la recherche de partenaires financiers devient souvent longue et complexe.
Le flux de dossiers que nous recevons reste important et relativement stable par rapport aux années précédentes. En revanche, de nombreux projets demeurent longtemps en attente faute de co-investisseurs. Les équipes continuent d’analyser les dossiers et d’en suivre l’évolution, mais les avancées sont parfois limitées simplement parce que les conditions de marché ralentissent les prises de décision.
Nous avons néanmoins réalisé plusieurs opérations importantes récemment. Deux communiqués de presse doivent d’ailleurs être publiés aujourd’hui. Nous investissons notamment pour la troisième fois dans la société Provepharm, une aventure entrepreneuriale et humaine dont nous sommes particulièrement fiers.
Nous accompagnons également une entreprise dont le siège est situé en Bretagne mais qui dispose d’une activité significative à Aix-en-Provence. Cette société développe notamment des solutions de lutte biologique contre les insectes nuisibles dans les cultures d’oliviers (Agriodor, repreneur de Cearitis). Son rapprochement avec un acteur industriel plus mature constitue une étape importante qui devrait faciliter son accès au marché et accélérer son développement.
Ces exemples montrent que, malgré un environnement plus exigeant, de belles opérations continuent d’émerger et que les entreprises les plus solides parviennent encore à convaincre les investisseurs.
Pierre Joubert, le 2 septembre 2026
Lien utile :
Levée de fonds S1 2026 : la Côte d’Azur en forme, Marseille en chute