
Tous les chiffres présentés lors du bilan annuel du Crédit Agricole Alpes Provence sont au vert, une couleur patrimoniale pour la banque mutualiste et une satisfaction non dissimulée pour son directeur général, Laurent Fromageau. Des progressions sur tous les indicateurs dans un marché plutôt stable. Les banques en ligne progressent, certes, mais ne captent que 9 % des clients bancarisés principaux et les réseaux bancaires concurrents n’ont pas déserté le terrain.
Le Crédit Agricole, sur son territoire Alpes Provence, apparaît d’abord comme une banque robuste avec un chiffre peu regardé, mais fondamental : le ratio de solvabilité global, qui atteint 21,4 %, soit quasiment le double des exigences réglementaires qui sont à 11 %. A noter aussi, le ratio de liquidité réglementaire Bâle 3, qui s’élève à 109,3 %.
20 milliards d’encours de crédits
La collecte d’épargne est à la hausse de 4,8 % et dépasse les 27 milliards d’euros. L’encours de crédit excède les 20 milliards, en hausse de 3,6 %, dans une conjoncture où les particuliers comme les entreprises ont tendance à préserver leur épargne plutôt qu’à investir.
Le produit net bancaire, le chiffre d’affaires de la banque, est en progression significative de 8,2% et frôle les 500 millions d’euros. Le résultat d’exploitation, lui aussi à la hausse, est proche des 200 millions d’euros. Le résultat net part du groupe est de 116,30 M€ (+ 13,1 %).
Le Crédit Agricole a réussi à séduire de nouveaux clients : 44 000, dont 30 000 sont devenus sociétaires. La progression est plus rude dans le monde de l’entreprise avec 3 200 nouveaux clients, dont 15 nouvelles ETI clientes. Laurent Fromageau vise la moitié des 325 ETI de son territoire. 117 ETI à ce jour sont clientes du Crédit Agricole Alpes Provence.
Le coût du risque passe à 56 millions d’euros en 2025
La morosité de la conjoncture et les aléas internationaux comme nationaux ont peu impacté la banque, qui n’enregistre qu’une trentaine de défections d’entreprise. Le taux d’encours en défaut s’établit à 1,91 % au 31 décembre 2025 (contre 1,56 % en 2024). Par contre, les gestionnaires de la banque sont prudents et augmentent singulièrement, de 60 %, la couverture du risque. Le coût du risque était de 35 millions d’euros en 2024. Il passe à 56 millions en 2025. Prudence, prudence !
Pourtant, la banque n’a pas enregistré de dégradation de son fonds de commerce. Laurent Fromageau confie ainsi que « trois quarts des entreprises clientes ont une note stable à la Banque de France et seules 13 % ont une note dégradée ».
Pas de mur de non-remboursement du PGE, le prêt garanti par l’Etat lors du Covid
Le Crédit Agricole a distribué 650 millions d’euros de PGE et la sinistralité de ces crédits distribués« quoiqu’il en coûte » n’est pas supérieure au reste de l’encourt. La banque ressent néanmoins la conjoncture. « Quand il y a du brouillard, on ralentit », résume le « DG », qui compte avant tout sur un travail de proximité avec ses clients, particuliers comme entreprise, pour maintenir la « dynamique de croissance ».
Huit bonnes résolutions ont été adoptées et sont mises en œuvre du haut en bas de l’échelle de la banque avec une priorité, voire une obsession, pour la notation en ligne des clients. « La satisfaction client est le moteur du modèle du Crédit Agricole Alpes Provence ». Sur Google, la satisfaction est de 4,9 sur 5 et sur Apple Store de 4,6 sur 5.
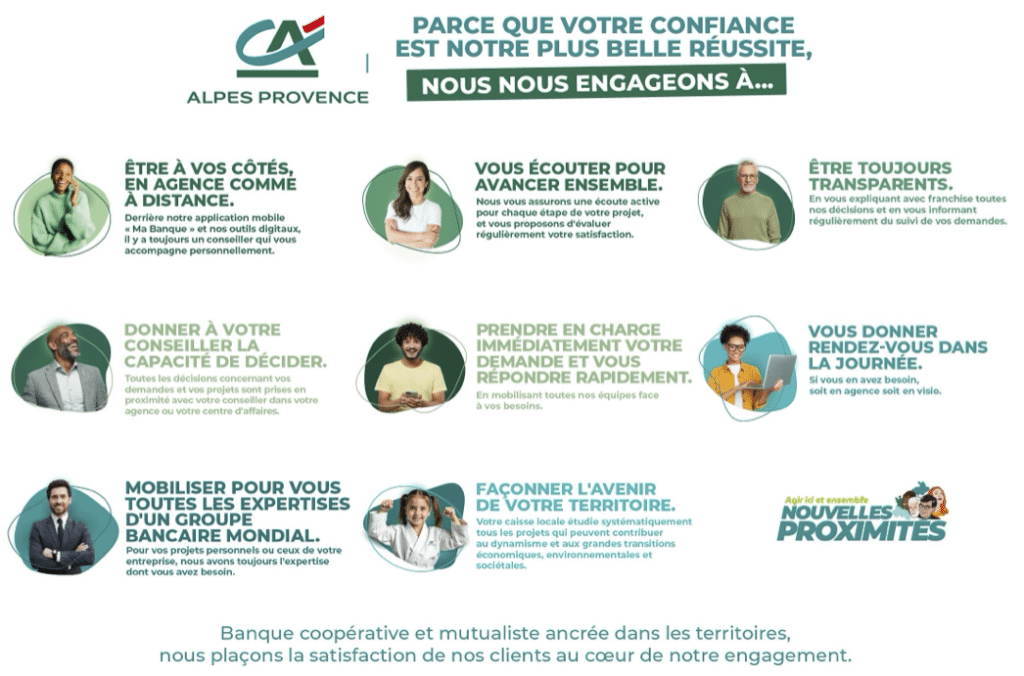
La banque mutualiste confirme son orientation d’être à la fois une banque à réseau avec des agences, dont une grande partie sera rénovée, et des services en ligne qui doivent être des plus performants (144 agences de proximité, 24 agences spécialisées, 318 rendez-vous téléphoniques ou en visioconférence et 897 rendez-vous en agence par jour).
Crédit Agricole Alpes Provence : « L’humain et le digital » versus « Click and mortar »
Le vieux débat, qui date du début des années 2000, avec l’arrivée d’internet, où l’on parlait à l’époque du « click and mortar », est devenu un choix désormais rebaptisé « l’humain et le digital ». Les clients vont moins en agence, mais ils veulent un interlocuteur identifié qu’ils puissent rencontrer. La banque décentralise aussi son pouvoir de décision et l’affiche : « Neuf décisions sur 10 sont prises directement en agence, permettant de multiplier par 4,5 le nombre de dossiers traités en autonomie entre septembre et décembre 2025 ». « L’agence n’est pas stratégique c’est la relation qui est stratégique », insiste Laurent Fromageau.
Le bénéfice engrangé en 2025 permet de monter la dotation au mécénat de 3 à 3,5 millions d’euros en 2026. Pour le président du conseil d’administration du CAAP Franck Alexandre, « pour être solidaire, il faut être solide ». La banque va pouvoir augmenter ses interventions tant dans le soutien à la création de l’entreprise que dans la culture.
Liens utiles :
> L’actualité du Crédit Agricole Alpes Provence dans Gomet’